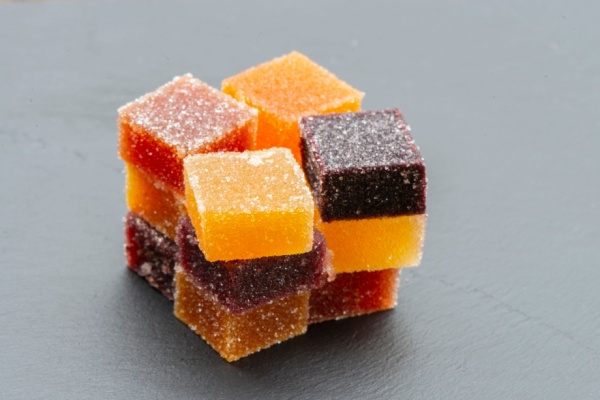
Actuellement, les produits alimentaires sont soumis au taux réduit de TVA de 5,5 %. En revanche, les produits de confiserie relèvent du taux normal de 20 %. Mais qu’en est-il des pâtes de fruit ? Réponse…
TVA : pas de taux réduit pour les pâtes de fruit !
Actuellement, les produits alimentaires relèvent par principe du taux réduit de TVA de 5,5 %.
Mais, d’autres produits comme les confiseries sont soumis au taux normal de TVA de 20 %.
Dans ce cadre, les produits qui, en raison de leur composition ou de leur présentation, constituent des produits de confiserie, y compris les articles à la saveur sucrée présentés sous forme de confiserie et dans lesquels les sucres ont été partiellement ou totalement substitués, sont soumis au taux normal de la TVA.
Mais la question s’est posée spécifiquement pour les pâtes de fruits, et la réponse est la suivante : elles relèvent du taux normal de la TVA dans la mesure où elles constituent des articles de confiserie.
Pour des questions pratiques, sont considérés comme des confiseries, les produits de la taille d’une bouchée, et plus précisément les produits dont la dimension maximale n’excède pas 5 centimètres et dont la masse n’excède pas 20 grammes.
Partant de là, dès lors que les pâtes de fruit respectent ces limitations de taille et de poids, elles se présentent comme des bouchées constituant des articles de confiserie, dont la vente relève à ce titre du taux normal de 20 % de la TVA.
Notez que le fait que des pâtes de fruit aient une forme rectangulaire ou carrée est sans incidence.
TVA et pâtes de fruit : une petite ou une grande bouchée ? - © Copyright WebLex